Коэффициенты ОСАГО в 2026: как регион, стаж и мощность влияют на цену
Вы когда-нибудь задумывались, почему сосед с таким же автомобилем платит за страховку вдвое меньше? Ответ кроется не в лояльности к страховой компании, а в шести коэффициентах, которые формируют итоговую цену полиса ОСАГО. В 2026 году правила игры изменились: расширился тарифный коридор, а территориальные коэффициенты пересмотрели для десятков регионов. Если вы хотите платить только за свой реальный риск, а не за чужие аварии или мошенничество, важно понимать механику этих расчетов.
Система обязательного страхования автогражданской ответственности работает по формуле: базовый тариф умножается на шесть поправочных коэффициентов. Каждый из них отражает конкретный фактор риска - от места прописки до мощности двигателя. Разберем каждый параметр детально, чтобы вы могли спрогнозировать стоимость полиса и найти законные способы сэкономить.
Как формируется цена: базовый тариф и новые правила
Фундаментом расчета служит базовый тариф (БТ). Для легковых автомобилей физических лиц в 2025 году он варьировался от 1646 до 7535 рублей. Однако с 9 декабря 2025 года Банк России утвердил расширение тарифного коридора на 15% в обе стороны. Теперь страховщики могут устанавливать БТ в диапазоне от 1424 до 8665 рублей. Это значит, что даже при одинаковых коэффициентах два разных страховых оператора могут предложить разную базовую ставку, уложившись в разрешенные рамки регулятора.
Для таксистов с лицензией и юридических лиц действуют отдельные коридоры: от 1490 до 15 756 рублей и от 852 до 5 722 рублей соответственно. Важно помнить, что БТ - это лишь стартовая точка. Итоговая сумма зависит от того, насколько «дорогими» окажутся ваши личные параметры в глазах актуариев.
Территориальный коэффициент: где дешевле, а где дороже
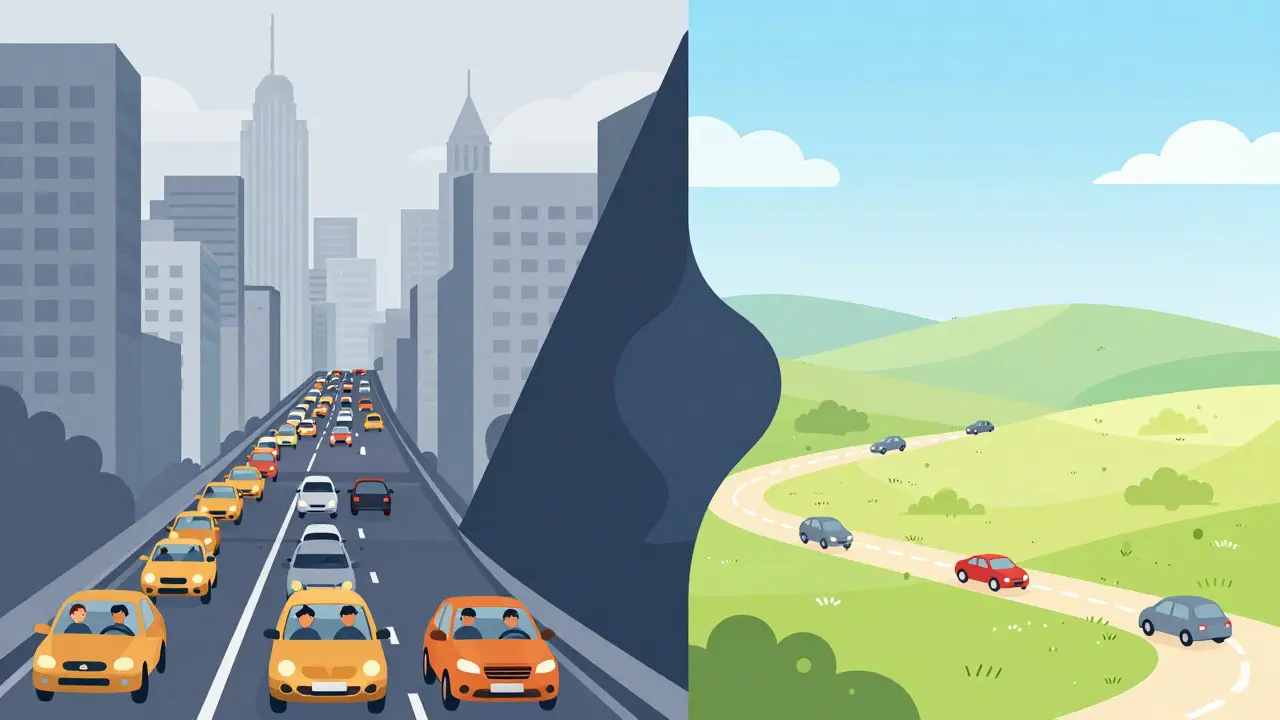
Территориальный коэффициент (КТ) учитывает плотность трафика и уровень аварийности в вашем регионе. Диапазон значений широкий: от 0,64 до 1,88. С начала 2026 года картина существенно изменилась. Коэффициент снизили в 21 регионе, но повысили в 18. Наиболее драматичным изменениям подверглись Новосибирская область и Ингушетия, где КТ вырос почти в два раза из-за высокого уровня недобросовестных действий (мошенничества), который там превышает среднероссийский показатель на 37%.
В крупных мегаполисах традиционно высокие ставки. В Москве КТ составляет 1,88, в Санкт-Петербурге - 1,64. Жители этих городов платят за риск столкнуться с большим потоком машин и сложными дорожными ситуациями. Напротив, в малых городах вроде Глазова (Удмуртия) коэффициент равен 1,0, а в Республике Алтай он опускается до 0,72. Разница в цене между жителем Москвы и жителем Алтая может достигать более чем двукратной только за счет региональной принадлежности.
| Регион | Значение КТ | Влияние на цену |
|---|---|---|
| Москва | 1,88 | Максимальная надбавка |
| Санкт-Петербург | 1,64 | Высокая надбавка |
| Новосибирск | Повышен (детали зависят от района) | Рост из-за рисков мошенничества |
| Глазов (Удмуртия) | 1,00 | Базовый уровень |
| Республика Алтай | 0,72 | Скидка относительно базы |
КБМ: награда за безаварийность и наказание за ДТП
Коэффициент бонус-малус (КБМ) - самый динамичный элемент вашей страховки. Он напрямую зависит от истории ваших аварий. Минимальное значение 0,46 получают водители, которые 10 лет подряд ездили без единого виновного ДТП. Это позволяет сэкономить 54% от базовой стоимости. Максимальное значение 3,92 присваивается тем, кто регулярно становится причиной аварий, что увеличивает чек на 292%.
Пересчет КБМ происходит ежегодно 1 апреля. Если вы попали в аварию по своей вине, ваш коэффициент поднимется на одну ступень вверх. Например, если раньше у вас было 0,85, после одного ДТП он может стать 1,55. Один из пользователей форума drive2.ru, стаж которого составляет 15 лет, отмечает, что его КБМ снизился до 0,5, что экономит ему более 12 000 рублей в год по сравнению с новичками. Это яркий пример того, как дисциплина за рулем превращается в прямые денежные выгоды.
Возраст и стаж: почему новичкам дорого
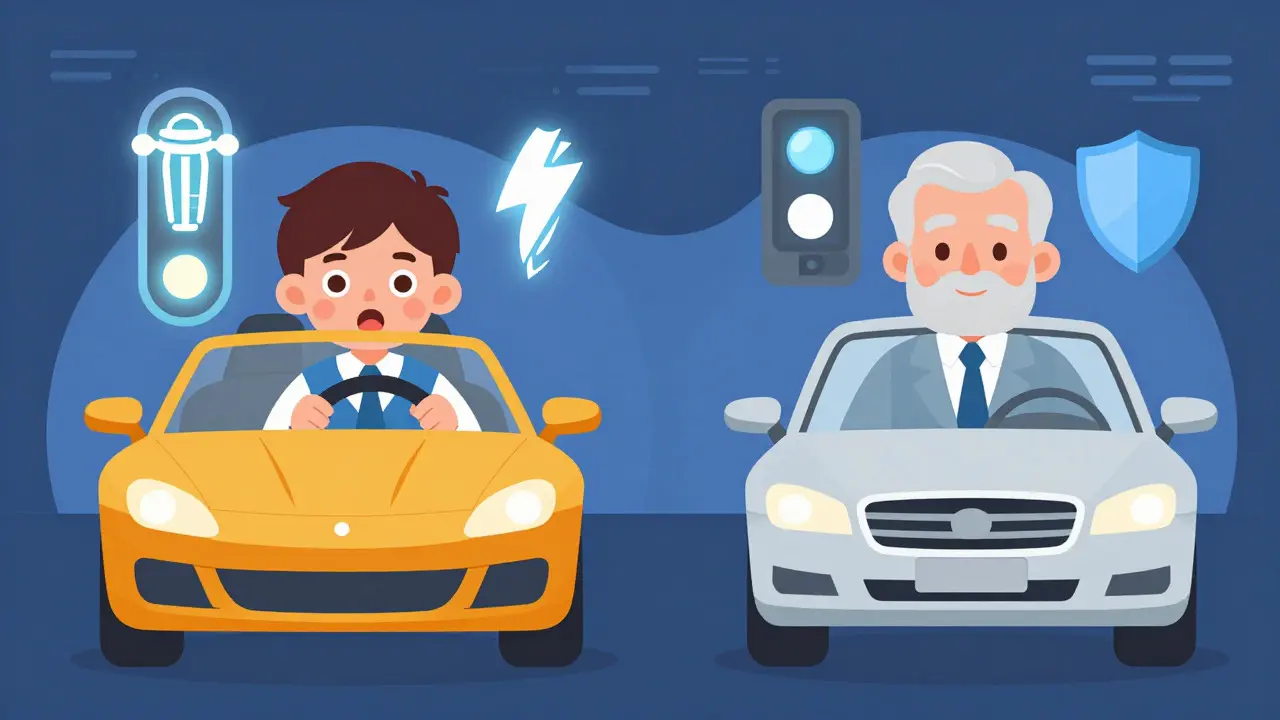
Коэффициент возраста и стажа (КВС) дискриминирует молодых водителей. Если вам меньше 22 лет, а стаж вождения менее 3 лет, ваш КВС составит 1,87. Это означает, что вы платите на 87% больше, чем опытный водитель старше 22 лет со стажем более 3 лет (у которого КВС = 1,0). Диапазон значений варьируется от 0,83 до 2,27.
Эта мера призвана компенсировать статистику: молодые водители чаще попадают в аварии из-за недостатка опыта. Однако многие считают эту шкалу несправедливой. Пользователь «МолодойВодитель88» из Екатеринбурга жалуется, что из-за возраста и малого стажа платит 14 300 рублей, тогда как его отец с аналогичным автомобилем платит всего 7 200 рублей. Пока телематика не стала массовой, возраст и стаж остаются жесткими критериями.
Мощность двигателя и ограничение круга водителей
Два оставшихся коэффициента связаны с техническими характеристиками авто и составом водителей. Коэффициент мощности (КМ) варьируется от 0,6 для слабых моторов (до 50 л.с.) до 1,6 для мощных (свыше 150 л.с.). Автомобиль с двигателем 150+ л.с. страхуют на 60% дороже, чем «слабака», потому что высокий риск причинения ущерба другим участникам движения растет вместе с мощностью.
Коэффициент ограничения (КО) определяет, кто может сесть за руль. Если в полисе указан закрытый список водителей, КО равен 1. Если же страховка оформлена на неограниченный круг лиц, КО взлетает до 3,16. Это самая дорогая опция: она делает полис более чем в три раза дороже. Эксперты рекомендуют использовать открытый полис только в том случае, если машиной действительно пользуются несколько человек с разным уровнем риска. Для семейных автомобилей, где за рулем сидят только опытные члены семьи, выгоднее оформить ограниченный полис.
Как снизить стоимость полиса: практические советы
Хотя большинство коэффициентов контролируются государством, есть способы повлиять на итоговый чек:
- Поддерживайте безаварийный стаж. Каждые 5-7% снижения КБМ за счет аккуратной езды окупаются реальными деньгами. Одна авария может обнулить годы накопленных скидок.
- Ограничивайте список водителей. Если вы единственный водитель, обязательно указывайте это в заявлении. Экономия по сравнению с неограниченным полисом достигает 68%.
- Выбирайте автомобиль умеренной мощности. Двигатель до 120 л.с. имеет коэффициент 1,0, тогда как более мощные моторы несут надбавку. При покупке машины учитывайте не только динамику, но и будущие расходы на страховку.
- Проверяйте регион регистрации. Хотя переезд ради страховки нереалистичен, при оформлении полиса для дачного автомобиля или второго транспортного средства стоит учитывать КТ региона, где машина будет преимущественно эксплуатироваться.
Частая ошибка, ведущая к аннулированию выплат, - неправильное указание стажа водителя. По данным Национального союза страховщиков ответственности, в 12% случаев отказа в выплате в 2024 году причиной была неточность в данных о стаже. Всегда сверяйте данные в базе ГИБДД перед покупкой полиса.
Перспективы: к чему готовиться в ближайшие годы
Система ОСАГО эволюционирует. С 1 января 2026 года в Москве и Татарстане запущен пилотный проект телематических коэффициентов, которые учитывают реальный стиль вождения (резкие торможения, скорость, время суток). Эксперты прогнозируют, что к 2028 году система станет еще более персонализированной, включая до 12 параметров вместо нынешних шести. Это должно повысить справедливость тарификации на 35-40%.
Пока же рынок остается конкурентным. На нем работают 137 компаний, но 70% объема контролируют пять лидеров: Росгосстрах, ВТБ Страхование, Сбербанк Страхование, АльфаСтрахование и РЕСО-Гарантия. Убытки страховщиков по ОСАГО в 2024 году составили 98 млрд рублей, поэтому регулятор продолжает корректировать тарифы, чтобы обеспечить устойчивость системы. Ваша задача - быть в курсе изменений и использовать все доступные рычаги для минимизации расходов.
Какой максимальный размер скидки по КБМ?
Максимальная скидка составляет 54%. Она достигается при значении коэффициента 0,46, которое присваивается водителям с десятилетним стажем безаварийной езды.
Почему страховка в Москве такая дорогая?
В Москве действует максимальный территориальный коэффициент (КТ) - 1,88. Это связано с высокой плотностью трафика и риском аварий. Кроме того, здесь выше средний ущерб при ДТП, что также влияет на расчеты страховщиков.
Что делать, если я ошибся в стаже при оформлении полиса?
Нужно немедленно обратиться в страховую компанию для внесения корректив. Если ошибка выявится при наступлении страхового случая, выплата может быть приостановлена или аннулирована, так как неверные данные искажают оценку риска.
Как часто пересчитывается КБМ?
КБМ пересчитывается один раз в год, 1 апреля. Значение на эту дату фиксируется и применяется к новому страховому периоду. Аварии, произошедшие после 1 апреля, повлияют на коэффициент только в следующем году.
Стоит ли брать полис с неограниченным числом водителей?
Это выгодно только если за руль садятся разные люди, включая новичков или тех, кто часто попадает в ДТП. Если машиной пользуется один опытный водитель или семья из опытных водителей, ограниченный полис будет значительно дешевле (в 3,16 раза).


Об авторе

Ага, конечно, это просто «риск» и «трафик». А не то, что наши дороги превратились в минное поле, где каждый второй пытается тебя переехать, а третий уже готовит фальшивый протокол. В Москве платим как за премиум-сервис, потому что там не машины ездят, а копы с камерами охотятся на тех, кто чуть быстрее нормы. И самое смешное, что эти «коэффициенты» - это просто способ забрать у нас последние деньги, пока мы тут спорим про логистику. Покажите мне хоть один регион, где страховка стала дешевле из-за «честных правил», а не из-за того, что народ просто перестал верить системе. :)
Здравствуйте! Я внимательно прочитала вашу статью и хочу поделиться своим опытом, который, надеюсь, будет полезен всем тем, кто сейчас переживает из-за высоких тарифов.
Многие люди часто забывают о том простом, но очень важном факторе, который называется «стаж безаварийной езды», и именно он может существенно изменить итоговую сумму вашего платежа, ведь каждая маленькая экономия складывается в большие суммы на дистанции нескольких лет.
Когда я оформляла свой первый полис, я думала, что все зависит только от марки автомобиля, но оказалось, что моя аккуратность за рулем сыграла огромную роль в формировании коэффициента бонус-малус, который позволил мне сэкономить почти треть от первоначальной оценки страховой компании.
Также стоит обратить внимание на то, как важно правильно указывать круг лиц, допущенных к управлению транспортным средством, так как ошибка здесь может стоить вам разницы в несколько тысяч рублей ежегодно.
Я всегда рекомендую своим знакомым заранее проверять свои данные в базе ГИБДД, чтобы избежать неприятных сюрпризов при оформлении документов, потому что бюрократические ошибки случаются чаще, чем нам хотелось бы думать.
Надеюсь, эта информация поможет вам лучше ориентироваться в текущей ситуации и сделать правильный выбор, который принесет не только финансовую выгоду, но и душевное спокойствие на дороге.
Коллеги, давайте немного структурируем этот хаос, потому что цифры в статье действительно пугают, но есть нюансы, которые многие упускают из виду при первичном расчете.
Обратите внимание на пункт про расширение тарифного коридора: теперь разброс базового тарифа составляет более 40%, что означает, что одна и та же машина в двух разных страховых компаниях может иметь совершенно разную стартовую цену, даже если все остальные коэффициенты идентичны.
Поэтому мой совет простой: никогда не покупайте полис по первой попавшейся ссылке или в ближайшем офисе, всегда используйте агрегаторы, которые сравнивают не только итоговую сумму, но и условия обслуживания, потому что дешевый полис с плохой выплатой - это вообще не страховка, а благотворительность в пользу страховой.
Также не забывайте, что телематика, о которой пишут в конце статьи, - это не фантастика, а реальность, которая уже тестируется в Москве, и она может радикально изменить подход к оценке риска для молодых водителей, которые сегодня страдают от жестких коэффициентов возраста.
Так что держите руку на пульсе изменений, подписывайтесь на уведомления регулятора и проверяйте свои КБМ перед каждым продлением, потому что автоматические ошибки в базах случаются, и они могут обнулить вашу скидку за годы безаварийной езды.
Спасибо за такой подробный разбор, это правда помогает понять, откуда берутся эти страшные цифры; особенно интересно было узнать про региональные различия, потому что у меня в городе коэффициент совсем другой, чем у друзей в столице, и мы долго не могли понять, почему такая разница в чеках.
Хотелось бы добавить, что иногда проще всего просто поменять место регистрации автомобиля, если у вас есть возможность, например, через родственников в другом регионе, но это нужно делать осторожно, чтобы не попасть под проверку, потому что страховые любят такие моменты использовать против клиента.
В общем, статья полезная, спасибо автору за труд!
О, как же я люблю, когда мне объясняют, как меня «справедливо» облагают налогом на бедность. :D
Вы знаете, что на самом деле происходит? Страховые сидят в своих башнях из слоновой кости и рисуют карты рисков, основываясь на данных, которые собирают их же собственные агенты, которые заинтересованы в том, чтобы вы купили полис дороже, а потом получили меньше при выплате. Это замкнутый круг, из которого нет выхода, кроме как стать частью системы или уйти в тень.
Телематика? Да, это просто слежка за вами в чистом виде. Они хотят знать, сколько вы спите, когда едете и как дышите. А потом скажут: «Вот видите, вы рискованный водитель, поэтому платите больше». Классика жанра. :P
Ну да, конечно, «риски» и «мошенничество».
А вы пробовали просто купить полис и забыть об этом? Или вам обязательно нужно разобрать каждую цифру до последнего знака после запятой?
Интересно, что вы вообще делаете в этой теме, если у вас нет машины? Или вы просто наблюдаете со стороны, как другие страдают?